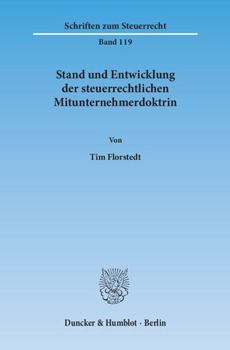
Stand Und Entwicklung Der Steuerrechtlichen Mitunternehmerdoktrin. [German]
No Customer Reviews

F r die Steuerrechtswissenschaft des 20. Jahrhunderts war die Mitunternehmerdoktrin eine wichtige Konstante. Das richterliche Dogma ist bis zur Stunde niemals ernstlich in Frage gestellt worden. Die vorliegende Abhandlung soll diese L cke in der Steuerrechtswissenschaft schlie en. Sie referiert den Stand und die Entwicklung der Mitunternehmerdoktrin seit 1926. Dabei werden die Querbez ge zu den zivilrechtlichen Vorbedingungen sowie zur Diskussion ber die steuerrechtliche Subjektivit t von Personengesellschaften hergestellt, bevor zu einer steuerrechtsdogmatischen und theoretischen Kritik bergegangen wird. Die Arbeit will Auskunft dar ber geben, worin heute entbehrliche und worin sinnvolle Theorieinhalte der Mitunternehmerlehre zu sehen sind. Dabei werden rechtsmethodische Fragen v.a. zur Typuskonzeption, die rechtspraktische Bedeutung der Mitunternehmergrunds tze, aber auch deren historischen Wurzeln mit in die Betrachtung einbezogen.
Format:Paperback
Language:German
ISBN:3428145941
ISBN13:9783428145942
Release Date:June 2015
Publisher:Duncker & Humblot
Length:118 Pages
Customer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Notice | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC