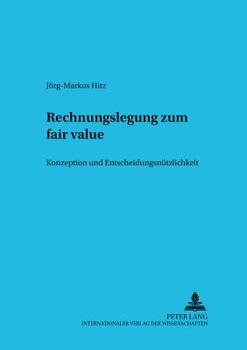
Rechnungslegung zum fair value: Konzeption und Entscheidungsnuetzlichkeit [German]
No Customer Reviews

Ausgangspunkt der Arbeit ist die anhaltende Hinwendung der kapitalmarktorientierten Rechnungslegung zur fair-value-Bewertung. Dieser Paradigmenwechsel gibt Anlass zu zwei Fragestellungen. Zum einen wird auf Grundlage einer Analyse der US-GAAP und der IFRS die Konzeption des Wertmaßstabes fair value herausgearbeitet und dessen Niederschlag in gegenwärtigen Standards dargestellt. Die Rechnungslegung zum fair value wird in einem zweiten Schritt einer umfassenden Zweckmäßigkeitsuntersuchung unterzogen, um den Beitrag zur Informationsfunktion zu erörtern. Auf Basis informationsökonomischer, investitions- und bilanztheoretischer Ansätze werden grundlegende Aussagen zur Informationsqualität des fair value, zur Begründbarkeit einer bilanziellen fair-value-Bewertung und zu den Eigenschaften eines fair-value-Gewinns gewonnen. Die Ergebnisse zeichnen ein differenziertes Bild der Entscheidungsnützlichkeit der Rechnungslegung zum fair value. Wesentliche Vorzüge, wie sie in der Debatte insbesondere von Standardsetzern vorgebracht werden, werden aus konzeptioneller wie empirischer Sicht relativiert.
Format:Paperback
Language:German
ISBN:3631540019
ISBN13:9783631540015
Release Date:May 2005
Publisher:Peter Lang Gmbh, Internationaler Verlag Der W
Length:386 Pages
Weight:1.06 lbs.
Dimensions:0.8" x 5.8" x 8.3"
Customer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Policy | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC