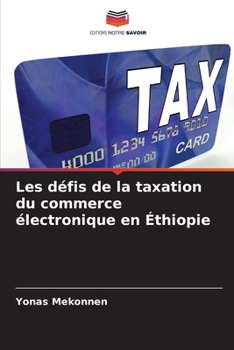
Les défis de la taxation du commerce électronique en Éthiopie [French]
No Customer Reviews

L'av nement d'Internet est apparemment devenu un aspect indispensable des transactions commerciales modernes. La raison principale en est qu'Internet a apport ce que nous appelons aujourd'hui le commerce lectronique. D'une mani re g n rale, le commerce lectronique consiste entreprendre des activit s commerciales par le biais d'Internet, en tout ou en partie. Cependant, le chemin du commerce lectronique n'est pas toujours facile. Il s'accompagne d'une s rie de probl mes. L'un de ces probl mes est la taxation du commerce lectronique. En effet, les principes, lois et institutions fiscales conventionnels reposent sur le principe de l'emplacement physique et, en d'autres termes, ils ont l'esprit les principes de territorialit ou de rattachement g ographique. Inversement, le commerce lectronique peut tre entrepris dans un espace virtuel o les principes li s la g ographie, l'emplacement physique et la territorialit n'ont pas ou peu de valeur. L'objectif de ce livre est donc d'identifier et d'examiner les d fis de la fiscalit du commerce lectronique en thiopie. Du point de vue du champ d'application, il ne traite que de l'imp t sur le revenu, de la TVA et des probl mes d'administration fiscale associ s ces deux l ments. En ce qui concerne la m thodologie, l'ouvrage adopte des m thodes de recherche juridique qualitative.
Format:Paperback
Language:French
ISBN:6206062929
ISBN13:9786206062929
Release Date:June 2023
Publisher:Editions Notre Savoir
Length:68 Pages
Weight:0.25 lbs.
Dimensions:0.2" x 6.0" x 9.0"
Related Subjects
LawCustomer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Notice | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC