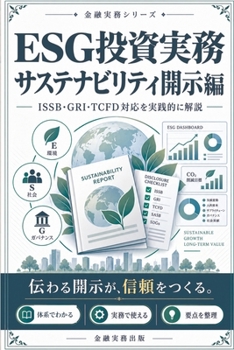
Esg 投資実務: サステナビリティ開示編 [Japanese]
No Customer Reviews

サステナビリティ開示は、いまや専門部署だけの仕事ではありません。企業の戦略、リスク管理、指標と目標をどのように示すかは、投資家の企業評価にも深く関わっています。一方で、複数の開示基準やガイドラインの関係は複雑で、何から理解すべきか迷いがちです。
『ESG投資実務 サステナビリティ開示編』は、ISSB、SSBJ、GRI、TCFDなどの考え方を手がかりに、サステナビリティ開示の全体像と実務上の意味を整理します。各枠組みの狙いや視点の違いを押さえながら、気候関連情報をはじめとする非財務情報を、企業の経営実態や財務上の論点とどう結びつけるかを考えます。
開示項目を満たすだけでは、良い開示とは言えません。重要性の判断、情報収集の仕組み、指標の継続性、目標と実績の整合性、説明できる根拠。企業が作成する側の課題だけでなく、投資家が開示内容を比較・評価するときの着眼点も取り上げます。
企業のサステナビリティ・IR・経理担当者、金融機関や運用会社のアナリスト、ESG情報を業務で扱う方に。制度の名称を覚えるだけでなく、「何のために開示し、どう読み解くか」を考えるための一冊です。
Format:Paperback
Language:Japanese
ISBN:B0HN4HLS3Q
ISBN13:9798182896405
Release Date:October 2026
Publisher:Author
Length:218 Pages
Weight:0.66 lbs.
Dimensions:0.5" x 6.0" x 9.0"
Customer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Notice | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC