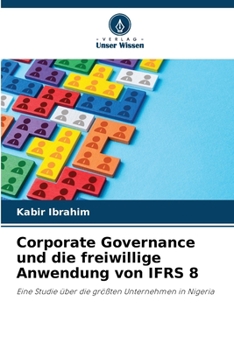
Corporate Governance und die freiwillige Anwendung von IFRS 8 [German]
No Customer Reviews

Dieses Buch wurde konzipiert, um den Zusammenhang zwischen Variablen der Unternehmensf hrung und dem Umfang der freiwilligen Offenlegung gem IFRS 8 (Gesch ftssegmente) in der Zeit vor der Einf hrung der IFRS in Nigeria empirisch zu untersuchen. Dies geschah im Anschluss an den bergang von den nationalen Rechnungslegungsstandards (NGAAP) zu den International Financial Reporting Standards (IFRS) im Jahr 2012. Daher bietet dieses Buch einen umfassenden berblick ber die Literatur zu Mechanismen der Unternehmensf hrung (Verwaltungsrat und Pr fungsausschuss) sowie zur Finanzberichterstattung. Das oben genannte Ziel ist unerl sslich, da der Zweck der Erstellung und Verbreitung von Finanzinformationen darin besteht, den Nutzern dieser Informationen relevante und zuverl ssige Informationen f r ihre Investitionsentscheidungen zur Verf gung zu stellen. Daher ist die freiwillige Offenlegung ein interessantes Thema, insbesondere im Hinblick auf die Segmentberichterstattung f r Investoren und andere Nutzer, da weiterhin offene Fragen bestehen, was Manager dazu motiviert oder beeinflusst, Informationen offenzulegen. Dieses Buch dient als wertvoller Ma stab f r den Vergleich mit anderen Schwellenl ndern hinsichtlich des Grades der Einhaltung der IFRS. Es bietet zudem tiefere Einblicke in die Wechselwirkungen zwischen Corporate-Governance-Mechanismen und der Einhaltung der IFRS.
Format:Paperback
Language:German
ISBN:6209901042
ISBN13:9786209901041
Release Date:April 2026
Publisher:Verlag Unser Wissen
Length:72 Pages
Weight:0.24 lbs.
Dimensions:0.2" x 6.0" x 9.0"
Customer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Policy | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC