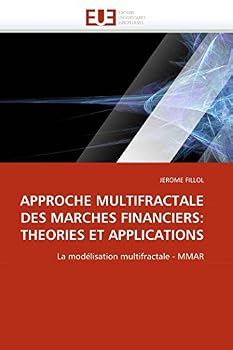
Approche multifractale des marches financiers: theories et applications [French]
No Customer Reviews

L''objectif de ce livre est de pr senter la mise en oeuvre d''outils conom triques nouveaux permettant de d crire les propri t s intrins ques des s ries financi res. Un de nos apports r side dans la proposition d''une nouvelle m thode d''estimation du param tre de m moire longue. Cette m thode est bas e sur la notion de fonction d'' chelle, notion directement emprunt e la th orie multifractale. Une tude comparative men e partir de simulations de Monte Carlo montre la sup riorit de cette nouvelle proc dure par rapport aux m thodes usuelles de d tection et d''estimation du param tre de m moire longue.De plus, l''aide d''outils sp cifiques, on d montre le caract re fractal de nombreuses s ries financi res. Cette propri t r v le la pr sence de relations statistiques entre les diff rents moments d''une s rie financi re, propri t dont les mod lisations standards ne peuvent rendre compte. La mod lisation multifractale, connue sous le nom de MMAR (Multifractal Model of Asset Return), permet ainsi de prendre en compte cette propri t .
Format:Paperback
Language:French
ISBN:6131531854
ISBN13:9786131531859
Release Date:September 2010
Publisher:Univ Europeenne
Length:268 Pages
Weight:0.87 lbs.
Dimensions:0.6" x 6.0" x 9.0"
Customer Reviews
0 rating
Copyright © 2026 Thriftbooks.com
Terms of Use | Privacy Policy | Do Not Sell/Share My Personal Information | Cookie Notice | Cookie Preferences | Accessibility Statement
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC
ThriftBooks ® and the ThriftBooks ® logo are registered trademarks of Thrift Books Global, LLC